資産運用に興味はあるものの、投資する株式や投資信託を自分で選ぶのは難しい。毎日の株価を気にせず、できれば運用そのものを任せたい。
そんな方が候補に入れたいサービスの一つが、ロボアドバイザーの「THEO+docomo(テオプラスドコモ)」です。
私がTHEO+docomoを始めたのは2020年5月25日。2026年10月現在、運用期間は約6年5か月になりました。
もっとも、最初から6年以上も積立投資を続けるつもりだったわけではありません。
実は、THEO+docomoを始めたきっかけは、ポイントサイト「モッピー」に掲載されていた新規口座開設案件で、モッピーポイントを獲得するためでした。
当時は、ポイント獲得条件を達成したら解約しようと考えていました。
ところが、実際に運用を始めてみると想像していたよりも資産が増えたので、しばらく続けてみることにしたのです。
その後、毎月1万円の積立も始め、気がつけば6年以上が経過しました。
2026年10月20日時点の運用実績
- 運用開始日:2020年5月25日
- 運用期間:約6年5か月
- 資産評価額:1,170,865円
- 運用損益:+353,234円
- 運用損益率:+43.08%
- 毎月の積立額:1万円
約6年5か月の運用で、35万円以上の含み益が出ています。
もちろん、これは私個人の運用結果です。今から始める方が同じような利益を得られるとは限りません。
さらに、THEO+docomoの口座を新規開設するなら、モッピー経由の申込も見逃せません。
モッピー経由のTHEO+docomo案件
獲得ポイント:13,000ポイント(13,000円相当)
WEB申込から60日以内に、次の3条件をすべて満たす必要があります。
- THEO+docomoの新規口座開設
- 5万円以上の入金と運用開始
- 積立設定による初回引き落とし完了
※2026年10月21日に確認した条件です。ポイント数や条件は変更される場合があります。
この記事では、私が実際に6年以上利用してきたTHEO+docomoの運用実績と、サービスのメリット・デメリット、モッピーのポイント獲得条件について詳しく紹介します。
目次
THEO+docomoの運用状況
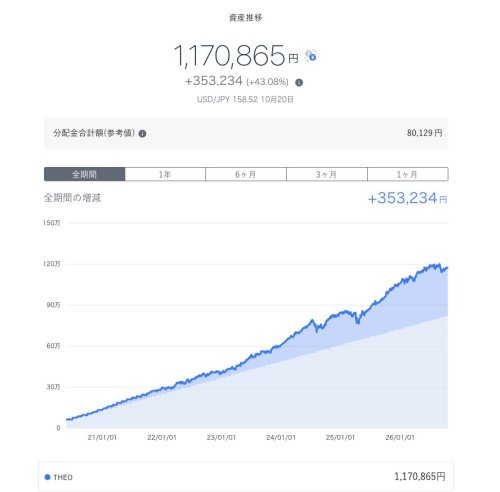
2020年5月25日にTHEO+docomoの運用を始めてから、2026年10月20日までの資産推移を振り返ります。
私は途中から毎月1万円の積立を続けていますが、株価が上がったからといって利益を確定したり、下落したからといって慌てて売却したりすることは基本的にありません。
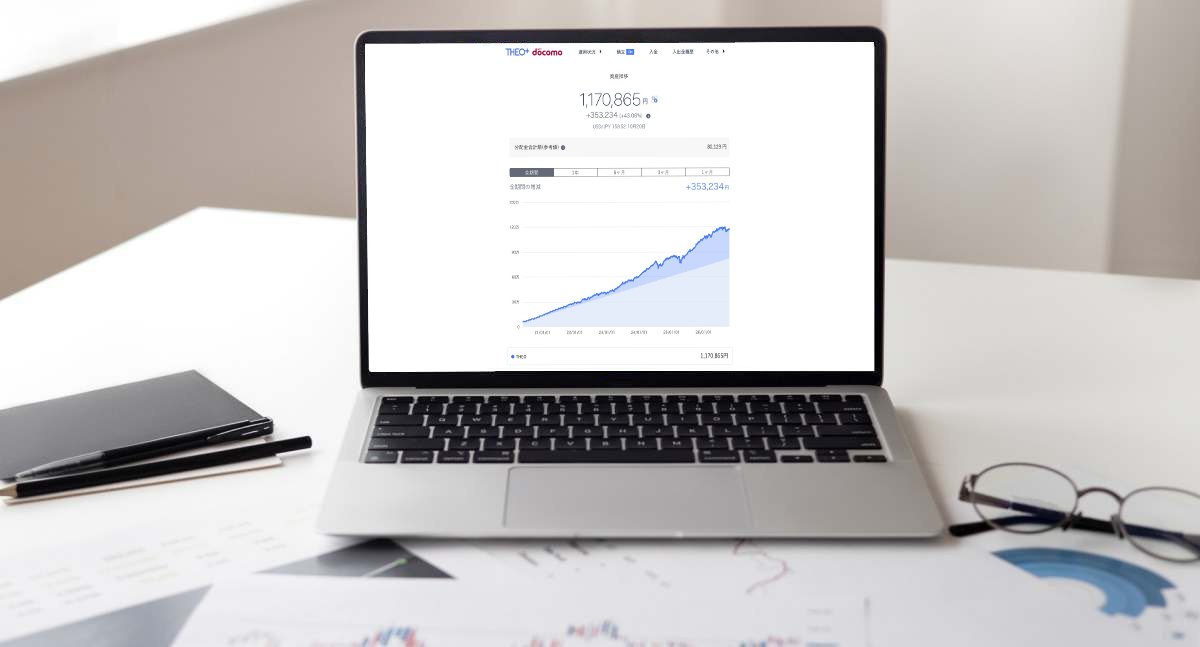
2026年6月27日時点では資産評価額が1,172,572円、運用損益は+394,945円(+50.63%)でした。
さらに運用を継続した2026年10月20日時点の実績は、次のようになっています。
THEO+docomoの最新運用状況
- 資産評価額:1,170,865円
- 運用損益:+353,234円
- 運用損益率:+43.08%
- 分配金合計額(参考値):80,129円
- 画面に表示された為替レート:1ドル158.52円
2026年10月20日時点の運用益は35万3,234円。累計の運用損益率は+43.08%になっています。
6月27日の記録と比較すると、資産評価額は1,707円減少し、運用益は41,711円減少しました。
資産評価額だけを見るとほとんど変わっていないように感じますが、運用益は4万円以上減っています。
私は毎月積立を続けているため、資産評価額が維持されていても、それが運用成績の維持を意味するわけではありません。
自分で入金した金額と、実際に投資で増減した金額を分けて確認することが大切です。
2020年6月以降、記録してきた運用実績をまとめました。
| 月日 | 資産 | 増減 | 増減率 |
| 2020年6月1日 | 60,709円 | +709円 | +1.18% |
| 10月1日 | 102,947円 | +2,947円 | +2.95% |
| 2021年1月4日 | 140,358円 | +10,358円 | +7.97% |
| 10月1日 | 248,966円 | +28,966円 | +13.17% |
| 2022年1月4日 | 295,156円 | +45,156円 | +18.07% |
| 10月13日 | 390,773円 | +50,974円 | +14.99% |
| 12月20日 | 405,700円 | +45,901円 | +12.75% |
| 2023年3月28日 | 429,105円 | +39,306円 | +10.08% |
| 5月29日 | 485,886円 | +76,101円 | +18.56% |
| 7月21日 | 522,518円 | +92,733円 | +21.57% |
| 8月24日 | 537,754円 | +97,969円 | +22.27% |
| 9月27日 | 548,643円 | +98,858円 | +21.97% |
| 2024年1月26日 | 629,381円 | +139,633円 | +28.50% |
| 2025年4月6日 | 808,549円 | +168,896円 | +26.39% |
| 2025年8月12日 | 912,466円 | +234,787円 | +34.53% |
| 2025年10月7日 | 981,459円 | +283,841円 | +40.55% |
| 2025年11月16日 | 1,017,731円 | +310,111円 | +43.68% |
| 2025年12月18日 | 1,035,241円 | +317,619円 | +44.11% |
| 2026年1月20日 | 1,083,060円 | +355,438円 | +48.69% |
| 2026年6月27日 | 1,172,572円 | +394,945円 | +50.63% |
| 2026年10月20日 | 1,170,865円 | +353,234円 | +43.08% |
表を振り返ると、2020年には数万円だった資産が、2025年11月には100万円を突破しました。
その後も積立を続け、2026年6月には運用益が約39万円、損益率は+50%を超えています。
ただし、2026年10月には+43.08%まで下がりました。投資なので、いったん増えた利益がそのまま残るわけではありません。
また、この表は私が記録した日付の実績です。毎日の残高を掲載しているわけではなく、記録のない期間に損益がマイナスになっていないことまで確認できるものではありません。
THEO+docomoは海外の株式や債券などにも投資しています。株価だけでなく、為替相場も運用成績に影響します。
例えば、海外資産の価格が変わらなくても、円高が進めば円換算した評価額が減少することがあります。
運用実績の注意点
今回の+353,234円は2026年10月20日時点の運用損益であり、現金化して確定させた利益ではありません。
また、分配金合計額80,129円は参考情報であり、表示されている運用損益にそのまま加算してはいけません。
過去の実績は将来の運用成果を保証するものではなく、投資元本が減少する可能性もあります。
私の場合は、短期的な値動きよりも、毎月の積立を継続することを優先しています。
もっとも、35万円以上の運用益が出ているからこそ落ち着いていられる面もあると思います。実際に元本割れする状況になったとき、自分がどう感じるかは別の問題です。
TEHO+docomoの資産運用方針

THEO+docomoは、投資対象の選定や売買などを自動で行うロボアドバイザーですが、運用の方向性は利用者の状況に合わせて設定されます。
口座開設時には年齢や資産状況などをもとに、運用方針が提案されます。
私は2020年5月の運用開始時に、値上がり益を重視する運用方針を選びました。
資産運用の方針は、口座開設時に設定した「値上がり益重視」を2026年10月現在まで変更せずに続けています。
THEO+docomoでは、主に次の3つの運用機能を組み合わせています。
THEO+docomoの3つの運用機能
- グロース:主に株式などを通じて、長期的な資産の値上がりを目指す。
- インカム:主に債券などを組み合わせ、比較的安定した収益の獲得を目指す。
- インフレヘッジ:物価上昇などに備え、資産の実質的な価値を守ることを目指す。
値上がり益重視だからといって、すべての資金を株式だけで運用するわけではありません。
異なる値動きをする資産を組み合わせて、資産全体のリスクを調整しています。
私が値上がり益重視の方針を選んだ理由は、次の2つです。
値上がり益重視の設定理由
- 国内外の株式市場には長期的な成長を期待しており、時間をかけて値上がり益を狙いたかったこと。
- 当初は少額から始める予定だったので、大きな値下がりがあっても生活費に影響しない範囲で運用できると考えたこと。
資産の種類別の構成を以前確認したところ、先進国株式の比率が約40%と最も高くなっていました。

ただし、THEO+docomoでは市場環境などに応じて資産構成が調整されるため、株式の比率が常に40%というわけではありません。
運用開始から6年以上が経過していますが、私は現在も大きく方針を変える必要性を感じていません。
一方、運用期間が短い方や、値下がりによって生活に必要なお金が減ると困る方が、同じ方針を選ぶのは適切とは限りません。
運用方針を決める際には、どの程度の損失まで受け入れられるかを考える必要があります。
また、THEO+docomoには将来の資産額をシミュレーションする機能があります。
以前、毎月1万円を積み立てながら10年間運用する場合のシミュレーションを確認したところ、次の結果が表示されていました。
過去に確認した10年間のリターン予測
- 70%の確率で293万円以上
- 50%の確率で337万円以上
- 30%の確率で387万円以上
※以前のシミュレーション結果です。2026年10月時点の資産残高を使用して再計算したものではありません。
シミュレーションは、あくまでも将来の資産額を考えるための参考情報です。実際にその金額まで増えることを保証するものではありません。
私としては、これからも生活資金とは別のお金を使い、無理のない範囲で積立を続けるつもりです。
THEO+docomoで運用するメリット

THEO+docomoを6年以上使ってきて、最も便利だと感じているのは、資産運用に手間がかからないことです。
株式や投資信託を自分で購入する場合、投資する商品を選び、資産配分を考え、必要に応じて見直す必要があります。
私も自分で株式や投資信託を運用していますが、THEO+docomoについては、基本的に運用を任せています。
THEO+docomoで運用するメリット
- 投資対象の選定や資産配分の調整を自動で行ってくれる。
- 国内外の株式、債券などに分散投資できる。
- 資産運用をしながらdポイントも貯められる。
運用を始めた当初は資産が増えたか減ったか気になって何度も確認していましたが、最近ではブログの記事を更新するときに確認する程度になりました。
毎日の値動きを見て売買する必要がないため、忙しい会社員にとっては助かる仕組みだと思います。
ただし、おまかせ運用だからといって、すべての人にとって最適な方法とは限りません。
特に考えておきたいのが、運用手数料です。
THEOの通常の運用報酬は、預かり資産額に対して年率1.10%(税込)です。
例えば、100万円の資産を1年間運用し、残高が変動しないと仮定すれば、年率1.10%の場合、単純計算で年間約11,000円の負担となります。
実際の手数料は対象残高などに応じて計算されるため、この例と同額になるわけではありません。
私は運用管理を任せられることに価値を感じていますが、低コストのインデックスファンドを自分で積み立てる場合と比べると、手数料負担は無視できません。
利用前に確認したいデメリット
- 元本保証ではなく、株価や為替の変動によって損失が発生する。
- 自分で低コストの投資信託を購入する場合より、運用手数料が高くなる可能性がある。
- 個別の投資対象を細かく選びたい人には向いていない。
- 獲得したdポイントだけで運用手数料や投資損失を補えるとは限らない。
運用管理を任せたい方には便利ですが、手数料をできるだけ抑えたい方なら、NISAを利用したインデックス投資などとも比較してみるとよいと思います。
そして、THEO+docomoならではの特典がdポイントです。
THEO+docomoでは、月末時点の運用資産額1万円につき、ドコモ回線を利用していない方には1ポイント、ドコモ回線を利用している方には1.5ポイントのdポイントが付与されます。
例えば、月末の運用資産額が100万円の場合、基本の付与率では次のようになります。
資産100万円の場合のdポイント
- ドコモ回線を利用していない方:100ポイント
- ドコモ回線を利用している方:150ポイント
※3,000万円を超える運用資産部分には異なる付与率が適用されます。ポイント付与にはdアカウント連携などの条件があります。
2020年6月から2026年5月までに、私がTHEO+docomoで獲得したdポイントは累計3,786ポイントになりました。
大きな金額ではありませんが、資産運用をしながらポイントを獲得できるのは嬉しいところです。
もっとも、dポイントのためだけにTHEO+docomoを選ぶのは慎重に考えた方がよいと思います。
手数料と運用リスクを考慮したうえで、自動運用の仕組みに魅力を感じられるかどうかが判断の分かれ目です。
THEO+docomo口座をモッピー経由で新規開設
THEO+docomoの口座開設を検討している方は、ポイントサイト「モッピー」に掲載されている広告も確認してみてください。
THEO+docomoの公式サイトから直接申し込む方法もありますが、モッピーを経由して条件を満たせば、モッピーからポイントを受け取れます。
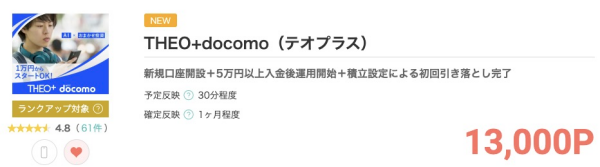
2026年10月21日に確認したモッピーのTHEO+docomo案件では、13,000ポイント(13,000円相当)が獲得できます。
ただし、5万円以上を入金するだけでポイントがもらえるわけではありません。
THEO+docomoのポイント獲得条件
- 獲得ポイント:13,000ポイント(13,000円相当)
- 対象:THEO+docomoの新規利用者
- 条件1:新規口座開設完了
- 条件2:5万円以上の入金と運用開始
- 条件3:積立設定による初回引き落とし完了
- 達成期限:WEB申込後60日以内
- 予定反映:30分程度
- 確定反映:1か月程度
- 必要資金:初回入金5万円以上と、積立初回引き落としに必要な資金
※ポイント数・条件は確認時点の内容です。申込前にモッピーの広告ページで最新情報を確認してください。
モッピーポイントは基本的に1ポイント=1円相当で、現金、dポイント、Vポイント、楽天ポイント、PayPay関連の交換先、Amazonギフト券、Apple Gift Card、JALマイルなどに交換できます。交換先ごとにレートや必要ポイント数、手数料が異なる場合があります。
今回の案件で特に注意したいのが、積立設定による初回引き落としです。
新規口座開設と5万円以上の入金を済ませても、積立設定による初回引き落としが完了していなければ、ポイント獲得条件を満たしません。
しかも、3つの条件すべてをWEB申込から60日以内に達成する必要があります。
口座開設の手続きや積立の引き落としには時間がかかることがあるため、期限ぎりぎりに申し込むのは避けたいところです。
積立設定の金額や初回引き落とし日については、申し込む際にTHEO+docomo側の案内を確認してください。
ポイント獲得前の重要な注意点
口座開設と入金だけでは条件達成にならず、積立設定による初回引き落とし完了まで必要です。
また、ポイント承認前の解約や、出金によって運用資金が5万円未満となった場合には、ポイント対象外になります。
積立設定をしただけで引き落としが完了していない場合も対象外です。
今回確認したモッピーの案件ページでは、次のケースがポイント対象外として案内されています。
【獲得対象外】
※WEBお申込み後、60日以内に上記3点を達成されなかった場合
※積立引き落としが完了していない場合
※同一ユーザーの2回目のお申し込み
(過去サイトに登録したことがある場合は獲得対象外)
※公共WiFiをご利用し獲得条件に到達した場合
※他端末での同一IPからの獲得条件到達は獲得対象外となります
※1端末目のみ有効になります
※不備・不正・虚偽・いたずら・未入金・キャンセル
※本キャンペーンページ以外からのお申し込み
※日本国内以外からのアクセスまたは日本国以外のIPを利用したアクセスは獲得対象外
※広告主に正常な申込でないと判断された場合
※個人のブログやSNS等に記載されているリンクからアクセスした場合は獲得対象外
※アドブロック(広告ブロック)を使用されている場合
※報酬獲得前にご解約された場合は獲得対象外
※入金金額を出金して運用資金が5万円未満になっている場合
※過去に「株式会社お金のデザイン」を利用したことがある方(現在登録中または退会後の再登録含む)
※THEO [テオ] の証券口座を既にお持ちの方は獲得対象外
※THEO [テオ] の証券口座の名義が異なる方は獲得対象外
※THEO+[テオプラス]に登録したことがある方は獲得対象外
※1世帯2回以上のお申込み
※18歳未満のお申込み
公共Wi-Fiや広告ブロックを利用した場合も対象外になるため、申込時は通信環境にも気をつけたいところです。
また、過去にTHEOやTHEO+を利用したことがある方は、再登録でポイントを獲得できると考えない方がよいでしょう。
モッピー経由の申込手順
- モッピーへ会員登録してログインする。
- モッピー内のTHEO+docomo広告ページを開く。
- 広告の申込ボタンからTHEO+docomoへアクセスする。
- 新規口座開設の申込と本人確認手続きを行う。
- 5万円以上を入金して運用を開始する。
- 積立設定を行い、初回引き落としを完了する。
- 60日以内に3条件を達成し、ポイント承認まで条件に反する出金・解約を避ける。
ため蔵式案件スコア
ポイント効率:★★★★☆(4/5点)
時間効率:★★★☆☆(3/5点)
達成しやすさ:★★☆☆☆(2/5点)
失敗リスク:★★☆☆☆(2/5点)
金銭負担:★★★☆☆(3/5点)
獲得スピード:★★★★☆(4/5点)
総合:18/30点
Bランク「内容を確認して判断」
- 獲得ポイント:13,000円相当
- 実作業時間:確認できず
- 実質時給:算出せず
- 必要経費:運用報酬等が発生するため、金額を確定できず
- 必要資金:初回5万円以上+積立初回引き落としに必要な資金
- ポイント確定:1か月程度(目安)
13,000ポイントという報酬額は魅力ですが、口座開設と入金に加えて、積立の初回引き落としまで必要です。
達成しやすさを2点としたのは、積立の引き落としタイミングまで含めて60日以内に条件を満たさなければならず、申込者自身の作業だけですべてを即日完了できる案件ではないためです。
失敗リスクも2点としました。
初回利用の条件に加えて、通信環境、広告経由の手順、承認前の出金や解約など、注意する点が多いためです。
また、必要資金の5万円は手数料ではなく運用資金として扱われますが、運用開始後は元本割れの可能性があります。
積立の初回引き落とし金額については、今回確認したモッピーの広告条件には具体的な金額が明記されていないため、推測で金額を設定していません。
金銭負担は3点です。入金した資金は原則として自分の資産ですが、運用報酬は発生します。
実作業時間についても、公式に確認できる具体的な所要時間がないため、実質時給の計算は行いませんでした。
ため蔵ならこの案件をやる?
判定:条件次第
私自身はモッピーのポイントをきっかけにTHEO+docomoを始め、6年以上運用を続けているので、サービスの利用価値は感じています。
ただし、今回の案件は積立初回引き落としまで必要なので、投資を続ける気がない人がポイントだけを狙うには向いていません。
5万円以上を無理なく運用でき、手数料や元本割れの可能性も納得できるなら、検討する価値があると判断します。
つまり、THEO+docomoを実際に利用したい方にとっては、ポイントも獲得できる入口になります。
反対に、手数料を負担してまで自動運用を利用したくない方や、ポイントをもらったらすぐ解約する予定の方は、別の案件を探した方がよいと思います。
ところで、口座を開設して投資を始めるだけで13,000円相当のポイントがもらえると聞くと、不思議に感じる方もいるのではないでしょうか。
モッピーのポイントは、広告主から受け取る広告費の一部を、条件を達成した会員に還元する仕組みによって成り立っています。

モッピーでポイントがもらえる仕組み
- モッピーが広告主から依頼を受けて広告を掲載する。
- 会員がモッピーの広告経由で申込・購入・登録などを行う。
- 広告主が利用条件の達成を確認し、成果に応じた広告費をモッピーへ支払う。
- モッピーが広告費の一部を会員にポイントとして還元する。
今回のTHEO+docomoなら、モッピーを経由して新規口座を開設し、所定の入金と積立初回引き落としを完了することで成果条件を満たします。
ただし、申込手順の間違いや対象外条件への該当によって、ポイントが否認されることもあります。
広告経由の申込をしたからといって、必ずポイントが獲得できるわけではありません。
- モッピーは、広告主のサービスを利用することでポイントを貯められる「ポイントサイト」です。
- モッピーでは、クレジットカード発行、ネット銀行や証券口座の開設、楽天市場やYahoo!ショッピングなどのネットショッピング、動画配信サービスへの登録などで、条件に応じたポイントを獲得できます。
- モッピーは東証プライム上場企業の株式会社セレスが運営する大手ポイントサイトで、累計会員数は1,400万人以上です。
モッピーには、友達紹介経由で新規登録した会員向けの特典も用意されています。
友達紹介から入会し、入会月の翌々月末日までに対象広告の利用で5,000ポイント以上を獲得すると、追加で2,000ポイントがもらえます。
ただし、ポイント通帳で「承認」となった対象広告のポイントが集計対象であり、一部の広告やボーナスポイントは対象外です。
THEO+docomo案件を利用する場合も、ポイントが承認される時期によっては、友達紹介のボーナス条件に間に合わない可能性があるため注意してください。
モッピーの入会金・年会費は無料です。
ポイントサイトをまだ利用したことがない方は、登録して、自分が普段利用しているサービスが掲載されているか調べてみてください。

まとめ
今回は、約6年5か月続けているTHEO+docomoの運用実績と、モッピー経由で申し込む際のポイント獲得条件について紹介しました。
今日のポイント
- THEO+docomoは、投資対象の選定や運用管理を自動で行うロボアドバイザー。
- 私の2026年10月20日時点の運用実績は+353,234円(+43.08%)。
- 運用資産額に応じてdポイントも貯まる。
- 手数料や元本割れのリスクがあるため、ポイント還元だけで判断しない。
- モッピー経由の新規口座開設、5万円以上の入金、積立初回引き落とし完了などの条件達成で13,000ポイントを獲得できる。
私がTHEO+docomoを始めたのは、モッピーのポイントが目当てでした。
当初の予定どおりなら、とっくに解約していたはずですが、実際に運用してみると手間がかからず、自分の投資スタイルにも合っていました。
今では毎月1万円の積立を続け、資産評価額は117万円を超えています。
2026年10月20日時点の運用益は+353,234円。2020年5月に始めてから、約6年5か月でこれだけの利益が出たのは嬉しい結果です。
ただし、これまでの運用成績がよかったからといって、今後も同じように増える保証はありません。
THEO+docomoを始めるなら、毎月の積立を無理なく継続できるか、運用手数料と元本割れのリスクを受け入れられるかを考えてから申し込んでほしいと思います。
そして、モッピーを活用するメリットは今回のTHEO+docomo案件だけではありません。
モッピーには、クレジットカード発行、ネット銀行・証券口座の開設、ネットショッピング、動画配信サービス、電子書籍など、普段利用するさまざまなサービスの広告が掲載されています。
私はこれまで、モッピーで貯めたポイントを現金に交換したり、ANAやJALのマイルに交換して特典航空券を利用したり、スマホアプリの課金や電子マネーなどに活用してきました。
普段の買い物やサービスの申込をする前に、モッピーに広告が掲載されていないか確認するだけでも、ポイントを獲得できる機会は広がります。
THEO+docomoのような資産運用案件が自分に合わない場合でも、普段使っているネットショップやサービスなら無理なくポイ活を始められるかもしれません。
ポイントのために必要のないサービスを申し込むのではなく、もともと利用する予定だったサービスをモッピー経由にする。これが長くポイ活を続けるうえで大切だと思っています。
まだモッピーに登録していない方は、ぜひこの機会に自分が利用できそうな案件を探してみてください。
本日も最後までご覧いただいて、ありがとうございました。