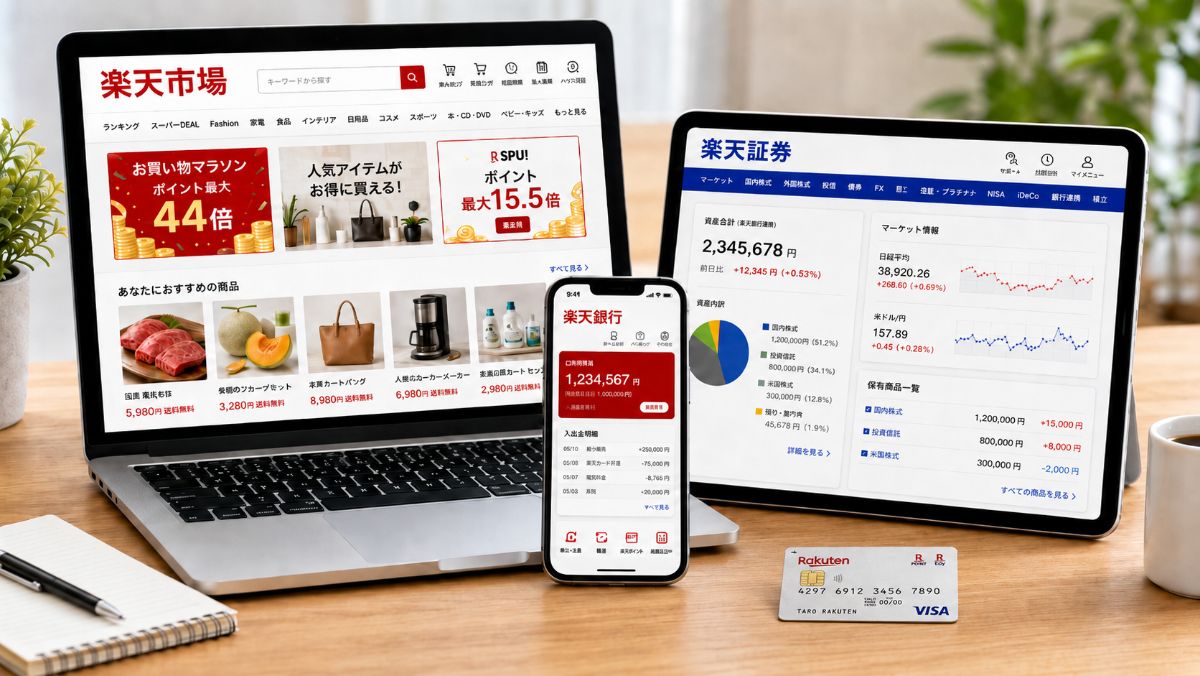
楽天経済圏をこれから利用しようと思ったとき、意外と迷うのが楽天カード・楽天銀行・楽天証券を申し込む順番です。
名前はよく聞く3つのサービスですが、「全部まとめて作った方がいいのか」「楽天銀行を先に作った方が得なのか」など、初めてだと分かりにくい部分があります。
結論からいうと、3つすべてが必要なわけではありません。
特にこだわりがなければ、「楽天カード→楽天銀行→楽天証券」の順に、必要なものだけ追加していく方法が分かりやすいでしょう。
最初に日常の支払いで使える楽天カード、次にカードの引落口座として利用できる楽天銀行、そしてNISAや投資信託を始めたい人だけ楽天証券まで進むイメージです。
個人的にも、最初から3つすべてをそろえる必要はないと思っています。
楽天カードを使ってみて、「銀行口座も楽天にまとめたい」と思ったら楽天銀行。「そろそろNISAを始めたい」と思ったら楽天証券という進め方で十分です。
ただし、順番を決める前にやっておきたいことがあります。
それが、楽天公式で実施されているキャンペーンとポイントサイトの掲載状況を確認することです。
この記事では、なぜこの順番が使いやすいのかを、それぞれのサービスの役割とあわせて解説します。
ポイントを取り逃さずに申し込むための注意点も紹介しますので、まだ楽天カードや楽天銀行を申し込んでいない人は、手続きを始める前に確認してみてください。
目次
楽天カード・楽天銀行・楽天証券を申し込むおすすめの順番
楽天経済圏をこれから始めるなら、まず楽天カード、その次に楽天銀行、投資をするなら最後に楽天証券という流れがシンプルです。
| 順番 | サービス | 主な役割 | 申し込む目的 |
|---|---|---|---|
| 1 | 楽天カード | 日常の支払い | 楽天ポイントを貯める土台を作る |
| 2 | 楽天銀行 | 預金・引き落とし | 楽天カードや楽天証券と連携する |
| 3 | 楽天証券 | NISA・投資信託・株式投資 | 楽天カードや楽天銀行を資産運用に活用する |
楽天カードは、楽天市場を利用しない人でも普段の買い物やネットショッピングなどで使えます。
3サービスの中では、最初に作っても用途に困りにくい存在です。
楽天銀行は楽天カードを作った後に用意すると、カード利用代金の引落口座として設定できます。
楽天市場をよく利用する人なら、楽天カードと楽天銀行を組み合わせて所定の条件を満たすことでSPUの対象になるというメリットもあります。
楽天証券だけは少し位置付けが違います。
NISAや投資信託、株式投資をしたい人には便利ですが、楽天経済圏を利用するだけなら必須ではありません。
楽天カードだけで止めても構いませんし、カード+楽天銀行まで利用して、投資を始めたくなった時点で楽天証券を追加する方法でも十分です。
最初に楽天カードを申し込む理由

最初に楽天カードをおすすめする一番の理由は、使い道が限定されないことです。
楽天市場だけではなく、スーパー、ドラッグストア、飲食店、ネットショップなど、クレジットカードが使えるさまざまな場所で利用できます。
一般的な楽天カードは年会費永年無料です。
基本となるポイント還元はカード利用100円につき1ポイントなので、楽天経済圏を試してみたい人にとっても持ち始めるハードルは低いでしょう。
ただし、一部の支払いには還元率が異なるものやポイント進呈対象外となるものがあります。
「楽天カードを使えば何でも1%還元」と考えるのではなく、利用先ごとの条件は確認しておく必要があります。
楽天カードを最初に持っておくと、その後の楽天サービスへつなげやすいのもメリットです。
楽天銀行を開設すればカード利用代金の引落口座として設定できますし、将来楽天証券で投資信託を積み立てる場合は、楽天カードによるクレジット決済も選べます。
買い物から始めて、必要になったら銀行や投資へ広げられる。
この分かりやすさが、楽天カードから始める大きな理由です。
特に見落としたくないのが入会特典の条件です。
楽天カードでは入会キャンペーンが実施されることがありますが、「カードを作っただけで表示されているポイントをすべてもらえる」とは限りません。
カード発行後に所定回数の利用などが必要になることがあるため、ポイント数だけを見るのではなく、条件と期限まで確認しておきましょう。
申込みを終えた時点ではなく、特典の条件をすべて満たしたところまでがキャンペーン参加と考えておくと安心です。
楽天カードの次に楽天銀行を開設する理由

楽天カードを作った後に検討したいのが楽天銀行です。
もちろん楽天銀行は普通の銀行口座として単独でも利用できますが、楽天カードと組み合わせることで役割がより分かりやすくなります。
まず、楽天カードの利用代金を楽天銀行から引き落とすことができます。
さらに楽天市場で楽天カードを利用し、その代金を楽天銀行から引き落とすなど所定の条件を満たすことで、SPUの対象になります。
現在は、楽天市場で楽天カードを使った買い物の代金を楽天銀行から引き落とすと+0.3倍。
さらに楽天銀行からの引き落としに加え、買い物月の前月に楽天銀行で給与・賞与・年金のいずれかを受け取る条件まで満たすと、合計最大+0.5倍になります。
ここで勘違いしやすいのが、「楽天銀行を開設しただけでSPUが+0.5倍になる」わけではないことです。
楽天カード決済や楽天銀行からの引き落としなど、それぞれ条件があります。
先に楽天カードを持っていれば、楽天銀行の口座開設が終わった後、そのままカードの引落口座として設定できるので流れが分かりやすくなります。
もっとも、この順番が絶対というわけではありません。
給与を受け取るネット銀行を探している人や、まず銀行口座を用意したい人なら楽天銀行から始めても問題ありません。
この記事で楽天カードを先にしているのは、「楽天経済圏をこれから少しずつ利用する人にとって分かりやすい順番」だからです。
楽天銀行を開設した後に行うこと
楽天銀行の口座開設が終わったら、楽天カードの引落口座に設定しておきましょう。
その際は、カード利用代金をきちんと引き落とせるよう残高管理も必要です。
楽天銀行には「ハッピープログラム」という会員向けの優遇制度もあります。
利用状況や会員ステージなどによってATM手数料・振込手数料の無料回数などに違いがあるため、普段使いするならこちらも確認しておくとよいでしょう。
楽天銀行はネット銀行なので、紙の通帳を使って残高を確認するスタイルではありません。
残高や入出金履歴はWebサイトやアプリで確認します。
普段使うコンビニや生活圏に利用できるATMがあるか、無料回数を超えた場合のATM手数料はいくらかという点まで見ておけば、開設後に「思っていた使い方と違った」ということも防げます。
楽天証券は投資をする人だけ最後に開設する
楽天カードと楽天銀行を利用していて、NISAや投資信託、株式投資にも興味があるなら、そこで初めて楽天証券を検討すれば十分です。
楽天証券では、投資信託、国内株式、米国株式などさまざまな金融商品を取り扱っています。
先に楽天カードを持っていれば、対象となる投資信託の積立で楽天カードクレジット決済を利用できます。
クレカ積立でもらえるポイントは、カードの種類や対象ファンドによって異なります。
ポイント還元率だけで投資信託を選ぶのではなく、商品の内容やコスト、リスクを優先して選ぶことが大切です。
楽天銀行を持っている場合は、楽天証券との口座連携サービス「マネーブリッジ」も利用できます。
マネーブリッジは楽天銀行と楽天証券を連携する無料サービスです。
さらに自動入出金(スイープ)を設定しておけば、対象商品を購入するときに楽天証券口座の資金が足りなくても、楽天銀行から必要な金額を自動で入金できます。
「投資をするたびに銀行から証券会社へ振り込む」という手間を減らせるため、楽天銀行と楽天証券を両方利用する人にとって便利な仕組みです。
NISAをすでに他社で利用している人は、楽天証券を申し込む前に現在の利用状況も確認しておきましょう。
NISAは1人1口座が原則で、金融機関は年単位で変更できますが、つみたて投資枠と成長投資枠を別々の金融機関で利用することはできません。
楽天経済圏を使うことと、楽天証券で投資を始めることは別に考えて構いません。
楽天カードと楽天銀行だけ利用して、楽天証券は必要になったときに作る。
それでも楽天経済圏の使い方として何ら問題ありません。
ポイントやキャンペーンのためだけに、必要のない金融商品を購入することは避けましょう。
申込み前にキャンペーンとポイントサイトを確認する
楽天カード・楽天銀行・楽天証券を申し込む際、順番と同じくらい確認してほしいのが「どこから申し込むか」です。
楽天公式サイトでは、新規入会や口座開設を対象にキャンペーンが実施されることがあります。
それとは別に、ポイントサイトにも楽天関連サービスの広告が掲載されることがあります。
広告が掲載されていて獲得条件を満たせるのであれば、公式サイトへそのままアクセスする前に、ポイントサイト経由の条件も比較しておきたいところです。
当ブログで紹介しているポイントサイトが「ハピタス」です。
ハピタスでは、楽天カード・楽天銀行・楽天証券などの広告が掲載されることがあります。
ただし、いつでも3サービスすべてが掲載されているわけではありません。
掲載の有無だけでなく、獲得できるポイント数や条件も変わります。
ここは面倒でも、楽天カードの申込みを終えた後、そのまま楽天銀行や楽天証券へ進まない方がよいでしょう。
サービスを1件申し込むたびに、いったんハピタスへ戻り、次のサービス名を検索し直してから手続きを始めるのがおすすめです。
ポイントサイトを利用するときは、「広告をクリックすればポイントがもらえる」のではなく、広告ごとに指定された獲得条件を満たす必要があります。
口座開設だけでよい案件もあれば、入金や一定の取引まで必要になる案件もあります。
ここを読まずに申し込むと、せっかくポイントサイトを経由してもポイント対象外になる可能性があります。
公式サイトから申込みを完了した後になって、同じ申込みをポイントサイト経由扱いに変更することは基本的にできません。
「申し込んだ翌日にハピタスを見たら広告が出ていた」と気付いても後戻りはできません。
楽天カード・楽天銀行・楽天証券のどれかを作る予定があるなら、手続きを始める前に一度ハピタスを確認しておく方が安全です。
まだハピタスを利用していない場合は、先に無料登録しておけば、楽天関連サービスだけでなく今後利用するネットサービスについても、「申込み前にポイント対象になっていないか」を確認できるようになります。
\ 登録はいつでも無料!楽天のサービスを申し込む前に確認 /
※広告の掲載状況、獲得ポイント、ポイント獲得条件は変更される場合があります。申込み前にハピタスの広告ページで最新情報をご確認ください。
楽天カード・楽天銀行・楽天証券は順番に申し込もう
楽天カード・楽天銀行・楽天証券を初めて利用するなら、まず楽天カード、次に楽天銀行、必要になったら楽天証券という順番が分かりやすいでしょう。
楽天カードで日常の支払いを始め、楽天銀行をカードの引落口座として利用します。その後、NISAや投資信託を始めたい人は楽天証券を開設し、楽天銀行とのマネーブリッジや楽天カードによる投信積立を検討できます。
ただし、この順番にこだわること以上に大切なのが、必要なサービスだけを選び、1件ずつ条件を確認しながら申し込むことです。
楽天経済圏だからといって、楽天カード・楽天銀行・楽天証券を一気にそろえる必要はありません。
まず楽天カードから始めてみて、銀行口座もまとめたくなったら楽天銀行、投資を始めたくなったら楽天証券と、自分の使い方に合わせて広げる方が無理なく続けられます。
そして、実際に申込みを決めたときに忘れてほしくないのがハピタスです。
楽天公式サイトを先に開いて申し込んでしまうのではなく、まずハピタスで楽天カード・楽天銀行・楽天証券の広告が掲載されていないか確認してみてください。
数分確認するだけで、本来受け取れたポイントを後から知って「先に見ておけばよかった」と後悔するのを防げるかもしれません。
まだハピタスを使っていないなら、この機会に無料登録しておけば、楽天関連サービスだけでなく、今後ネットで何かを申し込むときにもポイントサイト経由ができないか確認できるようになります。
\ 登録は無料!申込み前にポイント対象か確認 /
本日も最後までご覧いただいて、ありがとうございました。